Nasdaq Ekim 2026 Forex Analizleri
15 Ekim 2026 Forex Analizi: Nasdaq
15 Ekim 2026 Forex Analizi: Nasdaq
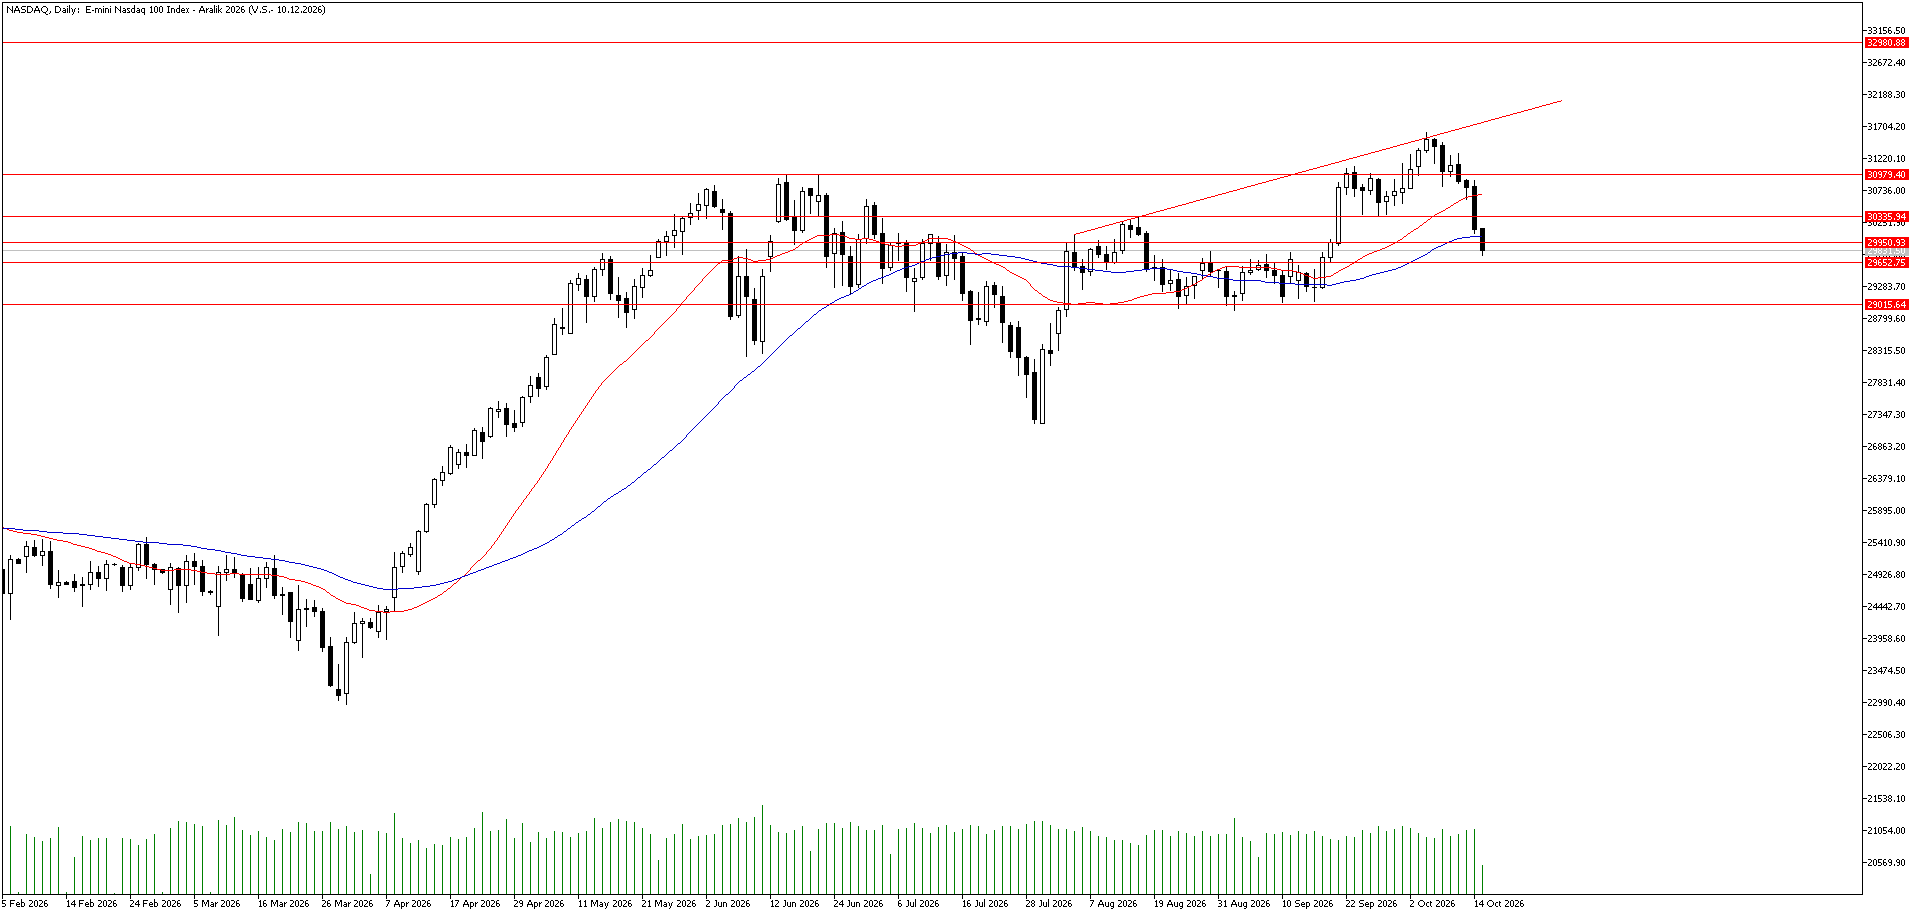
Nasdaq vadeli kontratında dün gerçekleşen sert satışların ardından bu sabah 29.950 puan seviyesinde yatay ve temkinli bir fiyatlama takip ediyoruz. Dün ABD'de eylül ayı manşet tüketici enflasyonunun %3,7'ye, çekirdek enflasyonun ise %2,6'ya hızlanması, CME FedWatch verilerine göre ekim ayı faiz artırımı ihtimalini %44'e taşırken yüksek değerlemeli teknoloji hisselerinde güçlü satış baskısı yarattı. Satışlarla birlikte kısa ve orta vadeli hareketli ortalamalarının altına sarkan Aralık vadeli kontrat, günü %2'yi aşan kayıpla 29.950 puan bölgesinde tamamladı. Şirketler tarafında ise yarı iletken sektöründen gelen güçlü finansal sonuçlar satışların derinleşmesini sınırlıyor. Dün ASML'nin beklentileri aşan üçüncü çeyrek kârı ve 2026 yılına ilişkin güçlü satış rehberliğinin ardından, bu sabah Taiwan Semiconductor (TSMC) yapay zeka çip talebinin katkısıyla beklentilerin üzerinde 763,06 milyar NT doları rekor üçüncü çeyrek net kârı açıkladı. Ayrıca bu sabah petrol fiyatlarında görülen geri çekilme, enflasyon kaynaklı baskıyı bir miktar hafifleterek teknoloji hisselerine soluklanma alanı açıyor. Bugün TSİ 15:30'da açıklanacak ABD eylül ayı ÜFE, perakende satışlar ve haftalık işsizlik başvuruları verileri tahvil faizleri ve endeks yönü üzerinde belirleyici olacak. Teknik olarak kontratın 29.950 eşiği üzerinde tutunması halinde 30.336 seviyesi ilk önemli direnç konumunda. Bu seviyenin aşılması durumunda 30.511 ve ardından 30.979 seviyeleri gündeme gelebilir. Aşağı yönlü hareketlerde ise 29.653 seviyesi ilk destek olarak izlenebilir. Bu desteğin kırılması halinde 29.143 ve 29.016 seviyelerine doğru geri çekilme devam edebilir.
Destekler: 29.653 / 29.143 / 29.016
Dirençler: 30.336 / 30.511 / 30.979
13 Ekim 2026 Forex Analizi: Nasdaq
13 Ekim 2026 Forex Analizi: Nasdaq
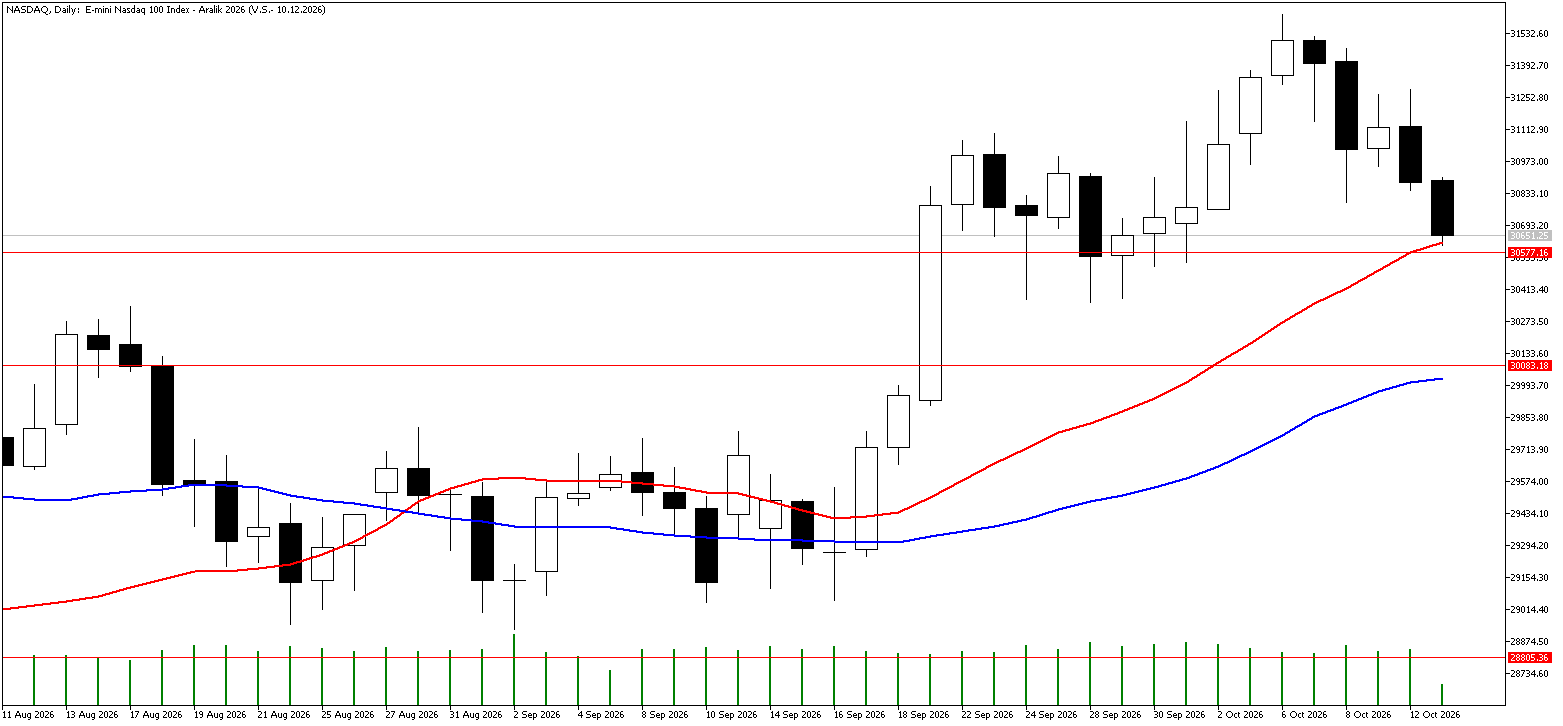
Nasdaq vadeli kontratında yarı iletken hisselerindeki satışların etkisiyle zayıf başlangıç dikkat çekiyor. Aralık vadeli Nasdaq 100 kontratı sabah işlemlerinde yaklaşık 30.710 puan çevresinde hareket ederken, önceki kapanış olan 30.898,25 puanın yaklaşık %0,61 altında kaldı. Gün içerisinde 30.643–30.740,75 aralığının görülmesi, düşük seviyelerden tepki alımları gelse de satış baskısının henüz ortadan kalkmadığını gösteriyor.
Teknoloji tarafındaki temel gündem, Çinli bellek üreticisi CXMT’nin rekabeti artırabileceğine ilişkin haberler. Yeni bellek teknolojileri ve sunucu ürünlerine yönelik gelişmeler, mevcut üreticilerin fiyatlama gücü ve kârlılığı konusunda endişe yarattı. Samsung ve SK Hynix öncülüğündeki satışların Asya teknoloji hisselerine yayılması, küresel çip sektöründe risk iştahını sınırlıyor.
ABD’de de dün yarı iletken hisseleri baskı altında kaldı. Nvidia yaklaşık %1,3, AMD %2,3 ve Micron %3,9 geriledi. Bu tablo, yapay zekâ yatırımlarının devam etmesine rağmen sektör içindeki rekabet ve yüksek değerlemelerin yatırımcılar açısından daha fazla önem kazandığını düşündürüyor.
Bugün büyük bankaların finansal sonuçları genel piyasa algısı açısından takip edilecek. Bunun yanında yarın TSİ 15:30’da açıklanacak ABD tüketici enflasyonu, teknoloji hisselerinin faiz görünümüne vereceği tepki bakımından önemli. Güçlü enflasyon rakamları toparlanmayı zorlaştırabilirken, daha ılımlı bir rapor yüksek finansman maliyetlerine ilişkin endişeleri hafifletebilir.
Kısa vadede 30.740 puan ilk direnç olarak izlenebilir. Bu bölgenin aşılması halinde 30.800 ve önceki kapanışa yakın 30.900 gündeme gelebilir. Geri çekilmelerde gün içi dip olan 30.643 ilk destek konumunda. Bunun altında 30.600, ardından 30.500 seviyesi satışların derinleşmesi açısından takip edilebilir.
Dirençler: 30.740 / 30.800 / 30.900
Destekler: 30.643 / 30.600 / 30.500
12 Ekim 2026 Forex Analizi: Nasdaq
12 Ekim 2026 Forex Analizi: Nasdaq
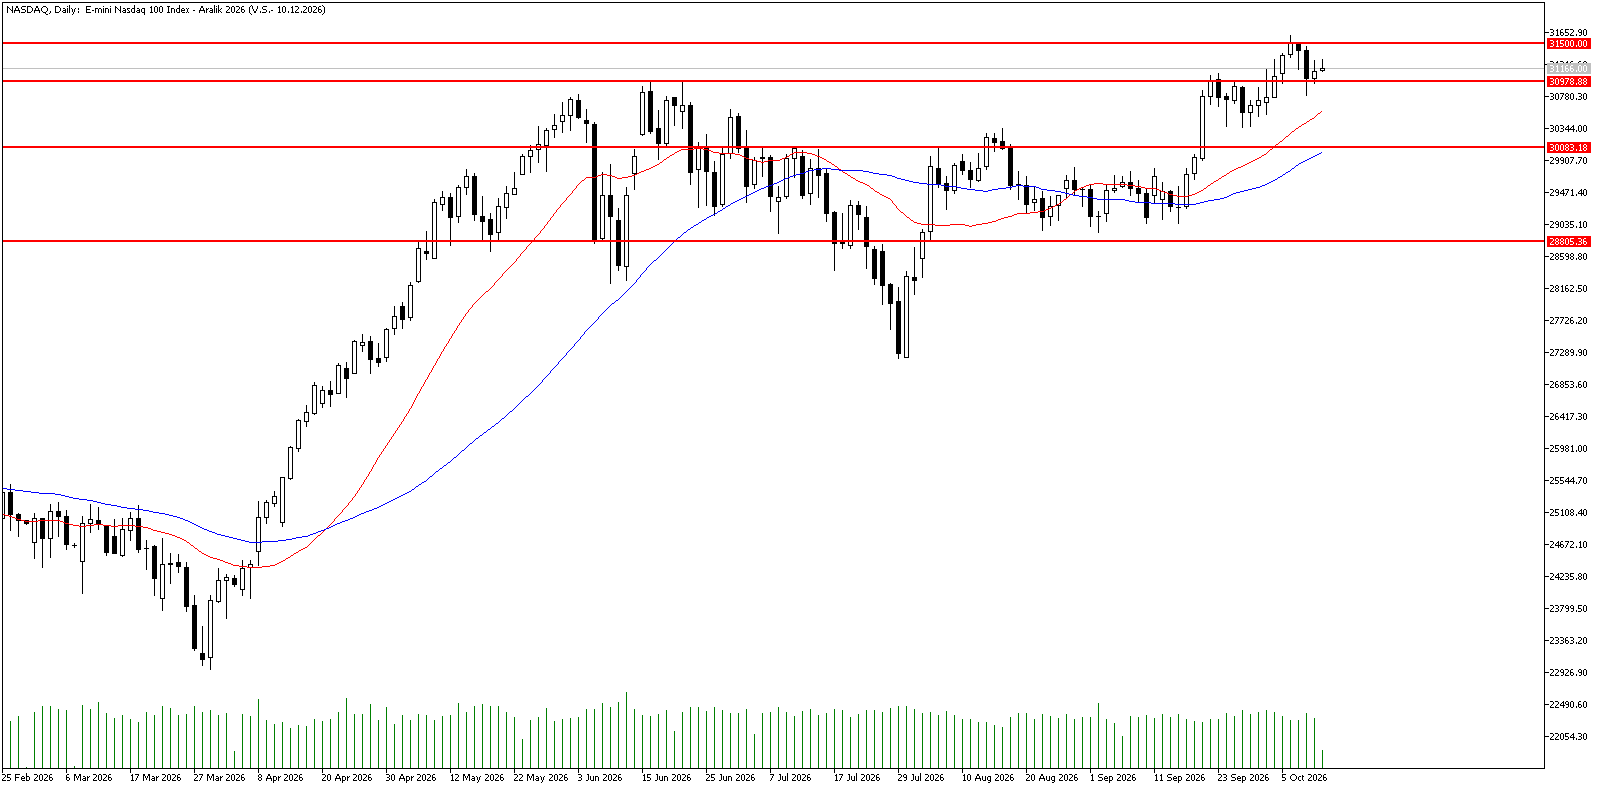
Nasdaq vadeli kontratı yeni haftaya pozitif başlangıç yaptı. Aralık vadeli Nasdaq 100 kontratı sabah işlemlerinde yaklaşık 31.225 puan çevresinde hareket ederken, cuma günkü 31.108,75 puanlık kapanışa göre yaklaşık %0,37 yükseldi. Gün içerisinde 31.198–31.259 aralığının görülmesi, alımların devam ettiğini ancak ilk yükselişin ardından hareketin bir miktar yavaşladığını gösteriyor. Hafta sonu ABD Başkanı Donald Trump’ın Rusya ile Ukrayna arasında enerji altyapısını kapsayan bir ateşkes sağlandığına ilişkin açıklaması, piyasaların gündemine yerleşti. Petrol fiyatlarındaki gerilemenin enflasyon baskısını hafifletebileceği düşüncesi, teknoloji hisseleri açısından destekleyici olabilir. Bununla birlikte açıklamanın sahadaki gelişmelere ne ölçüde yansıyacağı takip edilecek. Şirketler tarafında bu hafta ASML ve Taiwan Semiconductor’ın finansal sonuçları öne çıkıyor. Özellikle yapay zekâ yatırımları, çip talebi ve gelecek dönem siparişlerine ilişkin mesajlar yarı iletken hisselerinin yönünü etkileyebilir. Güçlü şirket beklentileri endeksteki alımları destekleyebilirken, büyüme görünümünde zayıflama işaretleri teknoloji hisselerinde yeniden satış yaratabilir. Makroekonomik gündemde ise 14 Ekim Çarşamba TSİ 15:30’da ABD tüketici enflasyonu, ertesi gün aynı saatte üretici enflasyonu açıklanacak. Veriler öncesinde yatırımcıların faiz beklentilerini yeniden değerlendirmesi beklenebilir. Özellikle çekirdek enflasyonun güçlü kalması, yüksek değerlemeli teknoloji şirketlerinde yükselişlerin kalıcılığını zorlaştırabilir. Teknik olarak gün içi zirveye yakın 31.260 puan ilk direnç olarak izlenebilir. Bu eşiğin aşılması, 31.300 ve ardından 31.500 seviyelerine doğru hareketin önünü açabilir. Geri çekilmelerde 31.150 bölgesi ilk destek konumunda. Bu bölgenin altında cuma kapanışına yakın 31.110, ardından psikolojik 31.000 seviyesi takip edilebilir.
Dirençler: 31.260 / 31.300 / 31.500
Destekler: 31.150 / 31.110 / 31.000
9 Ekim 2026 Forex Analizi: Nasdaq
9 Ekim 2026 Forex Analizi: Nasdaq
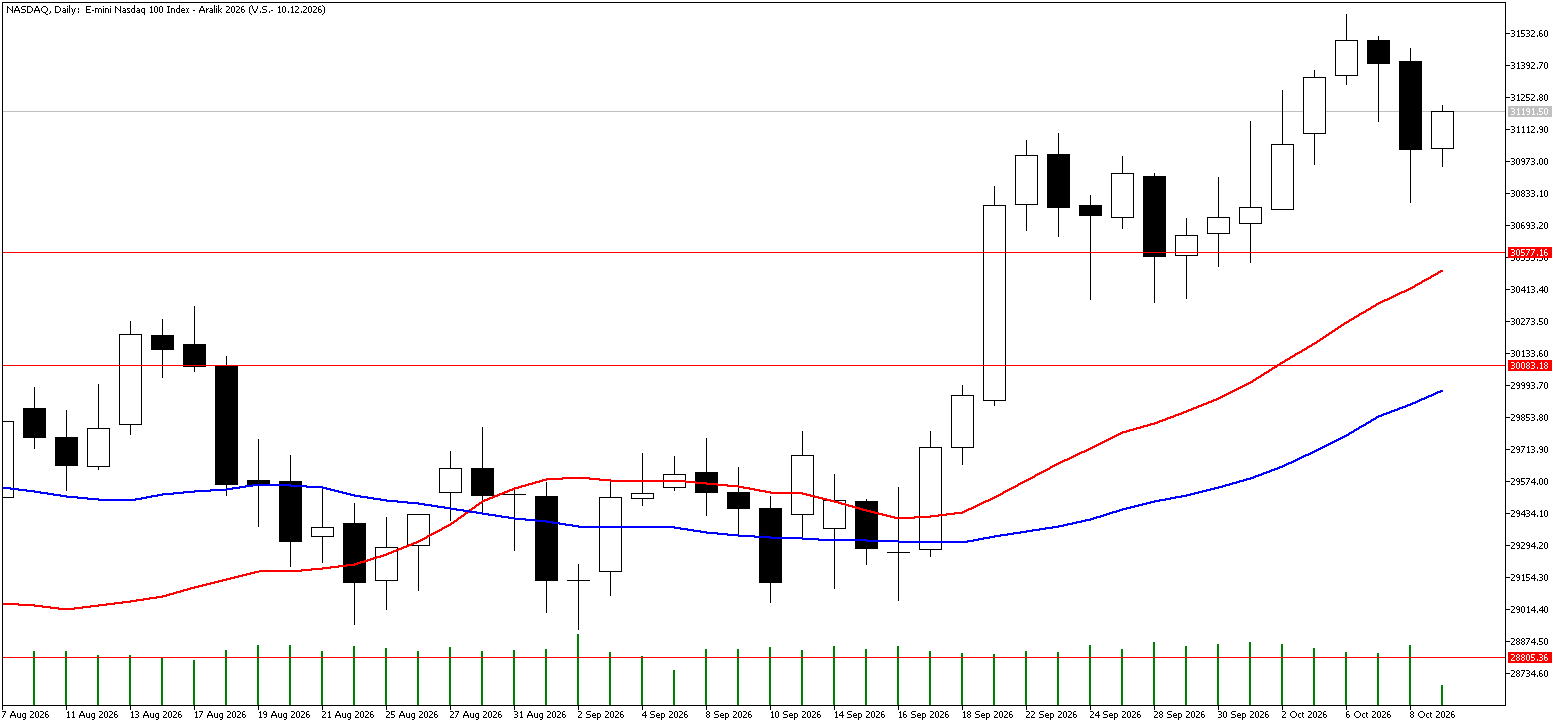
Nasdaq vadeli kontratında dün teknoloji hisselerinde yaşanan satışların ardından bu sabah toparlanma görüyoruz. Aralık vadeli Nasdaq 100 kontratı sabah işlemlerinde yaklaşık 31.150 puan bölgesine yükseldi. Dün 30.969,50 puandan gerçekleşen kapanışın ardından gelen yaklaşık %0,6’lık yükseliş, teknoloji hisselerindeki kayıplar sonrasında tepki alımlarının devreye girdiğini gösteriyor. Dünkü satışların temelinde yapay zekâ yatırımlarının gelir büyümesine dönüşme hızına ilişkin endişeler bulunuyordu. OpenAI’ın gelir görünümüne ilişkin haberlerin ardından yarı iletken hisselerinde satış baskısı artarken, Nasdaq Composite günü yaklaşık %1,3 kayıpla tamamladı. Yüksek değerlemeler nedeniyle teknoloji şirketlerinin büyüme beklentilerindeki değişimlere duyarlılığı devam ediyor. Tahvil piyasası da endeks açısından önemli bir belirleyici olmayı sürdürüyor. Dün uzun vadeli tahvil ihalesinin ardından faizlerde görülen geri çekilme piyasaya bir miktar rahatlama sağladı. Bununla birlikte yüksek tahvil faizleri, enflasyon endişeleri ve artan kamu borçlanması, teknoloji hisselerinde yükselişlerin kalıcılığını sınırlayabilecek unsurlar arasında bulunuyor. Bugün TSİ 17:00’de açıklanacak Michigan tüketici güveni verisi ve enflasyon beklentileri takip edilecek. Enflasyon beklentilerinin yükselmesi tahvil faizlerini yukarı taşıyarak teknoloji hisselerinde yeniden baskı yaratabilir. Daha düşük beklentiler ise faizlerde rahatlama sağlayarak vadeli kontrattaki toparlanmayı destekleyebilir. Teknik olarak gün içerisinde görülen 31.225 puan ilk direnç konumunda. Bu seviyenin üzerinde kalıcılık sağlanması halinde 31.250 ve ardından 31.300 seviyeleri gündeme gelebilir. Aşağı yönlü hareketlerde 31.100 ilk destek olarak takip edilebilir. Bu seviyenin kırılması halinde psikolojik 31.000 ve gün içi dip bölgesine yakın 30.950 seviyesine doğru geri çekilme görülebilir.
Dirençler: 31.225 / 31.250 / 31.300
Destekler: 31.100 / 31.000 / 30.950
8 Ekim 2026 Forex Analizi: Nasdaq
8 Ekim 2026 Forex Analizi: Nasdaq
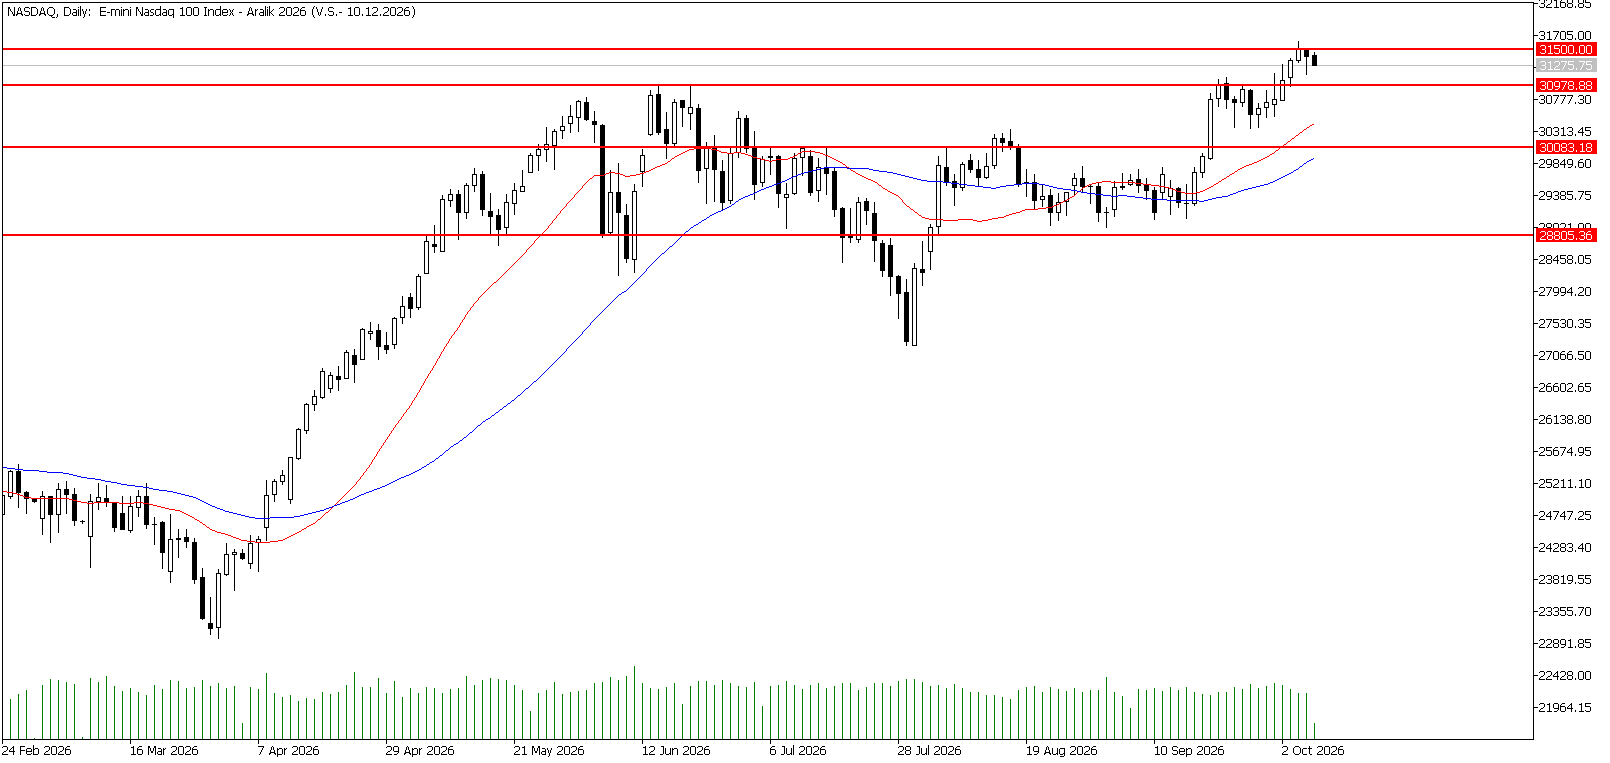
Nasdaq vadeli kontratında son günlerde yaşanan güçlü yükselişin ardından bu sabah daha dengeli bir fiyatlama takip ediyoruz. Aralık vadeli Nasdaq 100 kontratı yaklaşık 31.300–31.400 puan bölgesinde işlem görürken, dün 31.150–31.515 puan arasında geniş bir bantta hareket etti. Spot Nasdaq 100 endeksi ise dün günü %0,21 düşüşle 31.160,08 puandan tamamladı. Böylece salı günü görülen rekor seviyelerin ardından teknoloji hisselerinde sınırlı kâr satışları öne çıkmaya başladı. Nasdaq üzerindeki ana baskı unsuru ABD tahvil faizlerinin yüksek seviyelerde kalması. ABD 10 yıllık tahvil faizi dün %5,35'in üzerini test ederken, daha sonra gerçekleştirilen tahvil ihalesine gelen güçlü talebin ardından geriledi. Buna rağmen faizin %5,30 çevresinde bulunması, yüksek değerlemeli teknoloji şirketleri açısından önemli bir risk oluşturmaya devam ediyor. Özellikle yapay zekâ yatırımlarının finansman maliyetleri ve uzun vadeli büyüme beklentilerinin bugünkü değeri, tahvil getirilerindeki yükselişten olumsuz etkilenebiliyor. Dün akşam yayımlanan Fed'in eylül ayı toplantı tutanakları da piyasaların odağındaydı. Tutanaklarda yetkililerin enflasyonla mücadele kapsamında yıl içerisinde bir faiz artırımına daha ihtiyaç duyulabileceğini değerlendirdikleri, ancak arka arkaya agresif faiz artırımlarına yönelik güçlü bir eğilim bulunmadığı görüldü. Bu tablo ekim ayında faizlerin sabit bırakılabileceği beklentisini desteklese de aralık ayında yeni bir artış ihtimalinin gündemde kalmasına neden oluyor. Dolayısıyla Nasdaq açısından Fed'in faiz artırım döngüsünün ne kadar süreceği önemli olmaya devam edecek. Şirketler tarafında ise yapay zekâ ve veri merkezi yatırımlarına yönelik olumlu beklentiler endeksi desteklemeyi sürdürüyor. Özellikle büyük teknoloji şirketlerinin enerji ve altyapı yatırımlarına ilişkin anlaşmaları, yapay zekâ temasının yalnızca çip üreticileriyle sınırlı kalmadığını gösteriyor. Ancak petrol fiyatlarının yeniden 102 doların üzerine yükselmesi, enerji kaynaklı enflasyon endişelerini artırarak tahvil faizleri üzerinden teknoloji hisselerindeki alımları sınırlayabilir. Bugün makro tarafta ABD haftalık işsizlik maaşı başvuruları ve Fed yetkililerinin açıklamaları takip edilecek. İşsizlik başvurularının beklentilerin altında kalması, işgücü piyasasının dirençli olduğu algısını güçlendirerek tahvil faizlerinde yeniden yükselişe neden olabilir. Beklentilerin üzerinde gelecek bir rakam ise Fed'in daha temkinli kalacağı beklentisini destekleyebilir. Ayrıca ABD'nin 30 yıllık tahvil ihalesi de uzun vadeli faizlerin seyri açısından önem taşıyor. Teknik olarak 31.465 puan kısa vadeli ilk direnç konumunda. Bu seviyenin aşılması halinde dün görülen 31.515 ve ardından salı günkü zirveye yakın 31.615 puan bölgeleri gündeme gelebilir. Aşağı yönlü hareketlerde ise 31.315 ilk destek olarak takip edilebilir. Bu seviyenin kırılması halinde 31.225 ve ardından psikolojik 31.000 puan bölgesine doğru kar satışları derinleşebilir.
Dirençler: 31.465 / 31.515 / 31.615
Destekler: 31.315 / 31.225 / 31.000
7 Ekim 2026 Forex Analizi: Nasdaq
7 Ekim 2026 Forex Analizi: Nasdaq
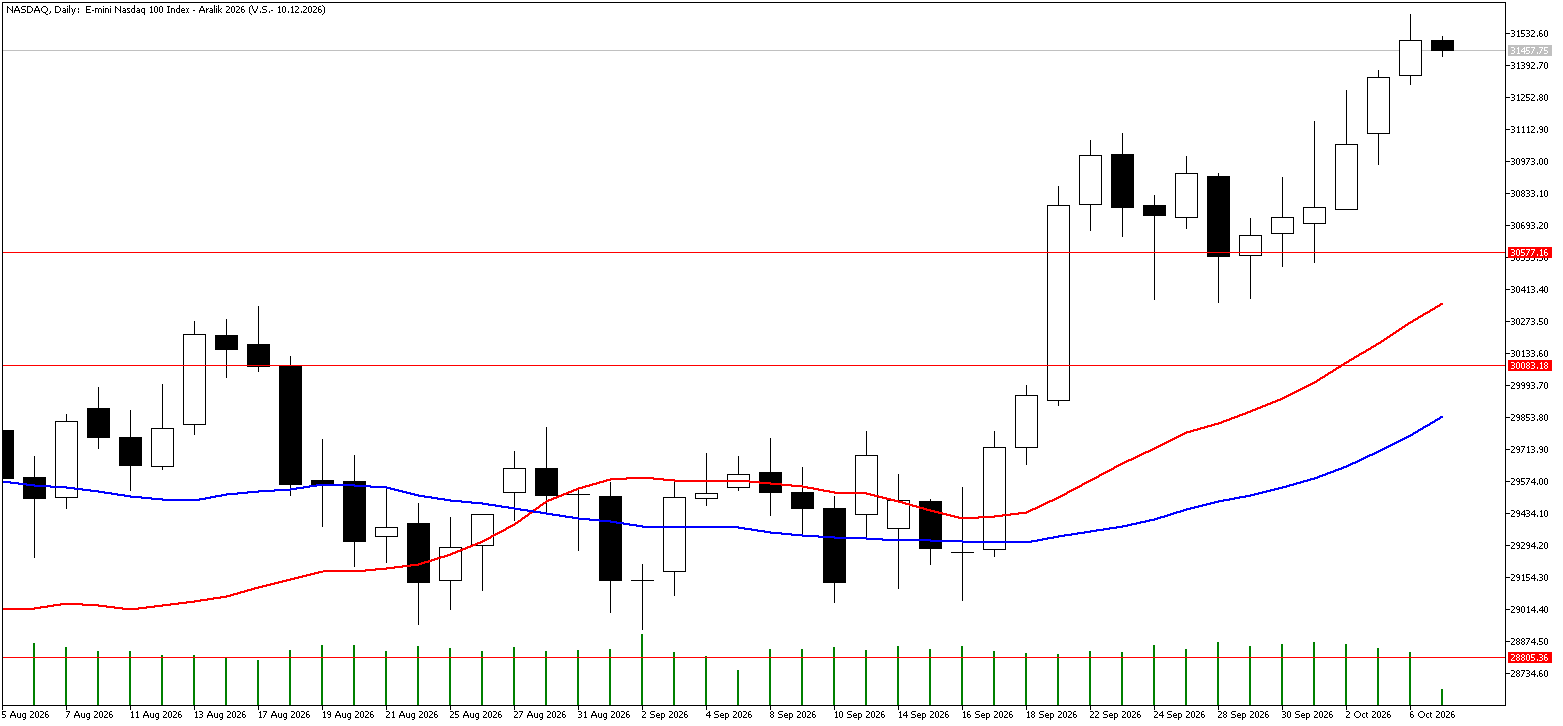
Nasdaq vadeli kontratında rekor seviyelerde yatay bir seyir takip ediyoruz. Aralık vadeli Nasdaq 100 kontratı bu sabah 31.457 puan seviyesinde işlem görürken, ABD vadelileri Fed tutanakları öncesinde sınırlı hareket ediyor. Dün endeksler yükselişini sürdürdü; Nasdaq Composite %0,45 primle 27.599 puana yükselerek üst üste ikinci rekor kapanışını gerçekleştirirken, S&P 500 %0,58 artışla ilk kez 7.800 puanın üzerinde kapandı, Dow Jones ise %0,49 yükseldi. Alımların ana dayanağı tahvil faizlerindeki gerileme oldu. ABD 10 yıllık tahvil faizi 2002'den bu yana en yüksek seviyelere çıkmasının ardından 3,6 baz puan gerileyerek %5,275'e indi. G7 ülkelerinin stratejik rezervlerden petrol arzına yönelik adımları sonrasında WTI %1,86 düşüşle 87,77 dolara geriledi. Faiz ve jeopolitik belirsizlikteki sınırlı yumuşama teknoloji hisselerini desteklerken, yarı iletken tarafında AMD %2,8, Broadcom %3,7, Marvell Technology %5,8 yükseldi. Google ile 20 yıllık nükleer enerji anlaşması imzalayan Constellation Energy ise %14,84 değer kazandı. Yaklaşan bilanço sezonu için kâr büyüme beklentilerinin %30'a yakın seviyeye yukarı revize edilmesi, rekor seviyelerdeki fiyatlamayı destekleyen bir unsur olarak öne çıkıyor. Buna karşın 10 yıllık faizin %5'in oldukça üzerinde seyretmesi, yüksek değerlemeli teknoloji hisseleri açısından risk unsuru olmayı sürdürüyor. Bugün açıklanacak Fed toplantı tutanakları, ekim ayı faiz kararına ilişkin beklentiler açısından belirleyici olabilir. Teknik olarak 31.530 seviyesi kısa vadeli ilk direnç konumunda. Bu seviyenin üzerinde kalıcılık sağlanması halinde 31.750 ve ardından psikolojik 32.000 puan seviyesi gündeme gelebilir. Aşağı yönlü hareketlerde ise 31.390 seviyesi ilk destek olarak takip edilebilir. Bu seviyenin kırılması durumunda 31.250 ve ardından 31.110 seviyelerine doğru geri çekilme görülebilir.
Dirençler: 31.530 / 31.750 / 32.000
Destekler: 31.390 / 31.250 / 31.110
6 Ekim 2026 Forex Analizi: Nasdaq
6 Ekim 2026 Forex Analizi: Nasdaq
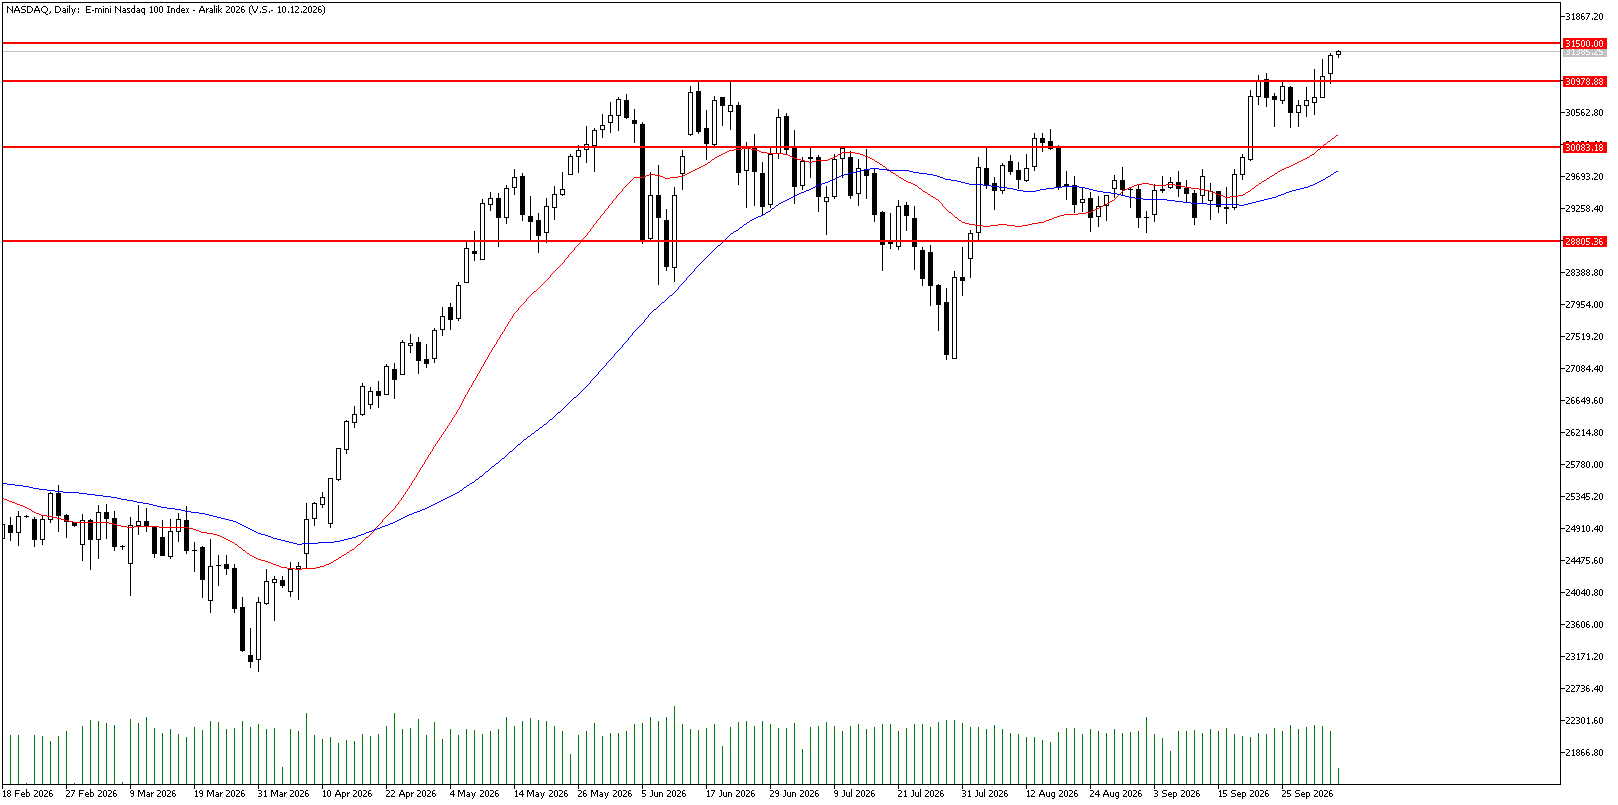
Nasdaq vadeli kontratında dün gerçekleşen güçlü yükselişin ardından bu sabah 31.350 - 31.400 puan bölgesinde yatay-pozitif fiyatlama takip ediyoruz. Aralık vadeli Nasdaq 100 kontratı dün yaklaşık %0,9 yükselerek 31.349,50 puana çıkarken gün içerisinde 30.961 seviyesinden güçlü şekilde toparlandı. Bu sabah kontrat 31.410 seviyesine kadar yükselerek yeni zirve bölgesini test etti. Teknoloji hisselerindeki yükselişin ana katalizörü cuma günü açıklanan zayıf ABD istihdam raporu oldu. Eylül ayında tarım dışı istihdam yalnızca 29 bin kişi arttı; piyasa beklentisi 90 bin seviyesindeydi. İşsizlik oranı da %4,1'den %4,2'ye yükseldi. Bu veriler Fed'in ekim toplantısında yeniden faiz artıracağı beklentisini önemli ölçüde azalttı. Reuters'a göre piyasa ekim ayında Fed'in faizi sabit bırakmasına yaklaşık %80 olasılık veriyor. Bu fiyatlama özellikle büyük teknoloji ve yapay zeka hisselerini destekliyor. Nasdaq Composite dün %1,1 yükselerek 27.477,31 puanla rekor kapanış gerçekleştirirken, Nvidia %2,1 yükseldi ve kendi rekor kapanışını yeniledi. Microsoft, Meta ve Tesla tarafındaki alımlar da teknoloji endeksindeki momentumu destekledi. Böylece Nasdaq, tahvil faizlerinin halen oldukça yüksek olmasına rağmen Fed beklentilerindeki değişim sayesinde pozitif ayrışmaya devam ediyor. Bununla birlikte ABD 10 yıllık tahvil faizinin %5,3 çevresinde kalması Nasdaq açısından önemli risk olmaya devam ediyor. Yüksek tahvil getirileri özellikle yüksek değerlemeli teknoloji hisselerinin çarpanları üzerinde baskı yaratabilir. Bu nedenle son günlerdeki yükselişte dikkat edilmesi gereken ana ayrışma, hisse senetleri yeni zirvelere çıkarken uzun vadeli faizlerin aynı ölçüde gerilememesi. Bugünkü veri takvimi görece sakin. Fed takviminde bugün Fed Başkan Yardımcısı Michelle Bowman'ın konuşması bulunuyor; piyasaların asıl odağı ise yarın yayımlanacak FOMC toplantı tutanaklarına çevrilmiş durumda. Bu nedenle bugün Nasdaq tarafında şirket haberleri, tahvil faizleri ve Fed beklentilerinin fiyatlaması ön planda kalabilir. Teknik olarak bu sabah görülen 31.410 puan kısa vadeli ilk önemli direnç konumunda. Bu seviyenin üzerinde kalıcılık sağlanması halinde 31.500 ve ardından 31.650 seviyeleri gündeme gelebilir. Aşağı yönlü hareketlerde ise 31.300 ilk destek olarak takip edilebilir. Bunun altında 31.150 ve dün görülen 30.960 bölgesi daha güçlü destek alanları olarak öne çıkıyor.
Dirençler: 31.410 / 31.500 / 31.650
Destekler: 31.300 / 31.150 / 30.960
5 Ekim 2026 Forex Analizi: Nasdaq
5 Ekim 2026 Forex Analizi: Nasdaq
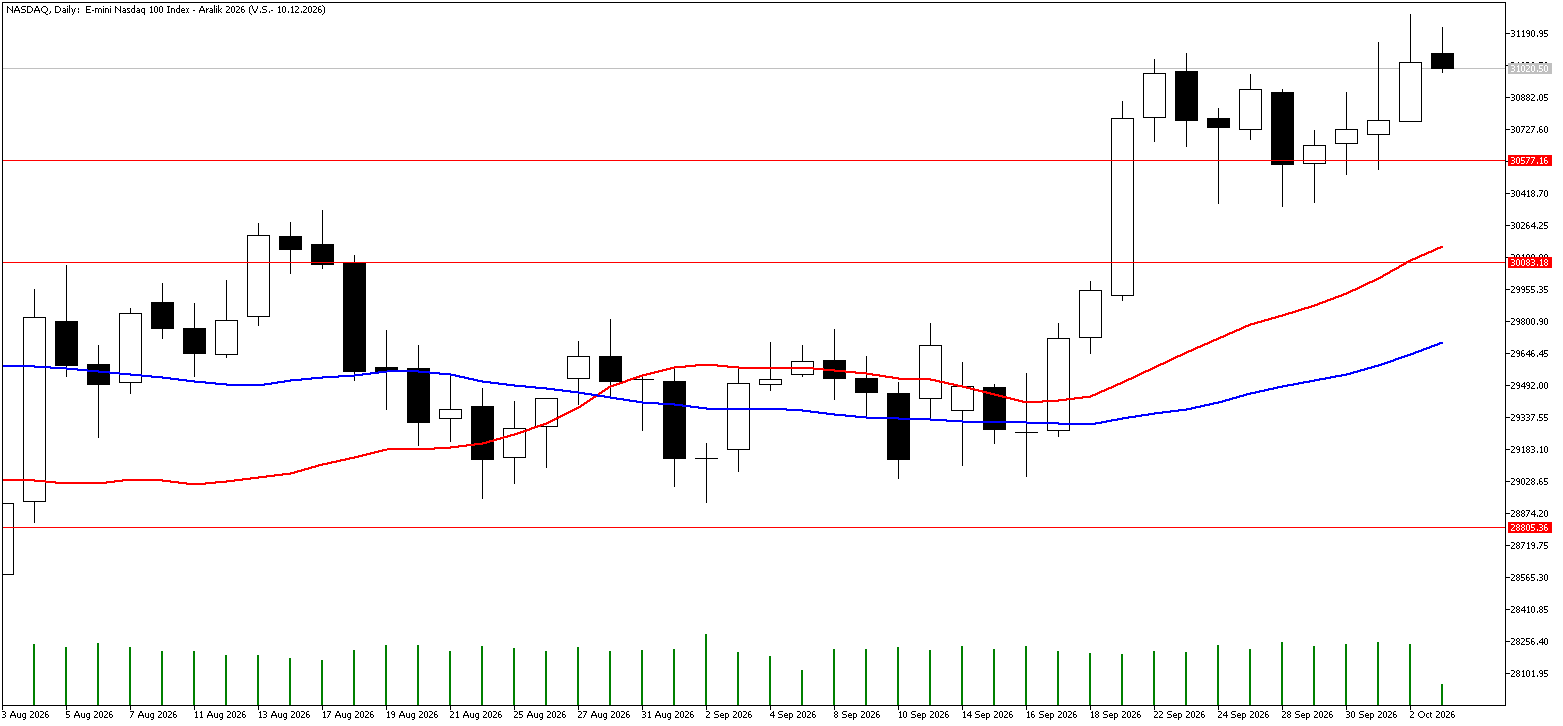
Nasdaq vadeli kontratında rekor seviyelerde yatay bir başlangıç takip ediyoruz. Aralık vadeli Nasdaq 100 kontratı bu sabah 31.020 puan seviyesinde işlem görürken, ABD vadelileri genel olarak yatay seyrediyor. Cuma günü açıklanan eylül ayı tarım dışı istihdam verisi, 90 bin beklentisine karşılık 29 bin ile oldukça zayıf geldi ve önceki iki ayın verileri de sert biçimde aşağı revize edildi. Zayıf istihdam görünümü, Fed'in ekim toplantısında yeniden faiz artırma ihtimalini %26'dan %20'ye geriletirken teknoloji hisselerinde güçlü alımlar getirdi. Nvidia gün içinde rekor tazelerken Philadelphia Yarı İletken Endeksi %3,1 yükseldi. Günü Nasdaq 100 endeksi %1 primle 30.807 puandan rekor kapanışla tamamladı. Nasdaq Composite %1,19 artışla 27.190 puana, S&P 500 %0,73 yükselişle 7.722 puana, Dow Jones ise 250 puan kazançla 51.176 puana çıktı; Nasdaq haftayı primle kapatırken S&P 500 ve Dow Jones haftalık kayıp yazdı. Buna karşın tahvil faizlerindeki veri sonrası gerilemenin kalıcı olmaması dikkat çekiyor; ABD 10 yıllık faizi seans sonunda yeniden %5,30 civarına, 30 yıllık faiz ise %5,64 seviyesine yükseldi. Yüksek faiz ortamı, rekor seviyelerdeki teknoloji hisseleri açısından risk unsuru olarak takip edilebilir. Asya seansında yumuşayan Fed beklentileri ve Orta Doğu'dan petrol akışlarındaki toparlanmayla Nikkei %2 civarında yükselirken, Çin ve Güney Kore piyasaları tatil nedeniyle kapalı. Bu hafta Fed'in son toplantısına ait tutanaklar izlenecek; ekim sonundaki karar öncesinde eylül ayı TÜFE ve ÜFE verileri belirleyici olabilir. Teknik olarak 31.190 seviyesi kısa vadeli ilk direnç konumundadır. Bu seviyenin üzerinde kalıcılık sağlanması halinde 31.350 ve ardından psikolojik 31.500 puan seviyesi gündeme gelebilir. Aşağı yönlü hareketlerde ise 30.880 seviyesi ilk destek olarak takip edilebilir. Bu seviyenin kırılması durumunda 30.725 ve ardından 30.575 seviyelerine doğru geri çekilme görülebilir.
Dirençler: 31.190 / 31.350 / 31.500
Destekler: 30.880 / 30.725 / 30.575
2 Ekim 2026 Forex Analizi: Nasdaq
2 Ekim 2026 Forex Analizi: Nasdaq
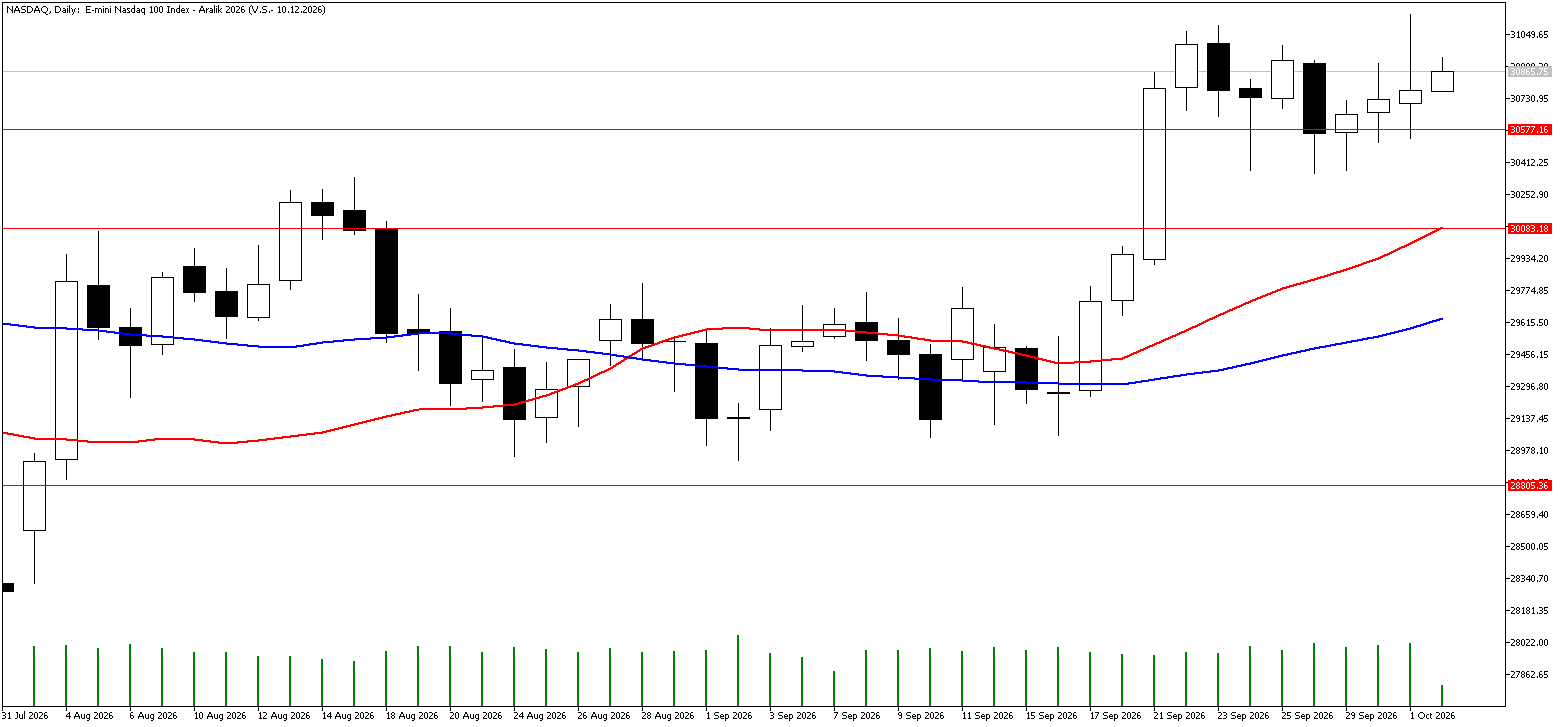
Nasdaq vadeli kontratında dün yüksek tahvil faizlerine rağmen görülen toparlanmanın ardından bu sabah sınırlı pozitif fiyatlama takip ediyoruz. Aralık vadeli Nasdaq 100 kontratı yaklaşık 30.800 puan çevresinde hareket ediyor. Dün kontrat gün içerisinde 30.535 seviyesine kadar geriledikten sonra 30.781,75 puandan kapanırken, spot Nasdaq 100 endeksi de günü %0,31 yükselişle 30.501,56 puandan tamamladı.
Dünkü seansın en önemli gelişmesi ABD tahvil piyasasındaki sert oynaklık oldu. ABD 10 yıllık tahvil faizi güçlü ekonomik veriler ve yüksek enflasyon endişeleriyle %5,34’e kadar yükselirken, daha sonra Fed Başkan Yardımcısı Philip Jefferson’ın yeni faiz artırımı konusunda sabırlı olunabileceğine yönelik mesajlarının ardından geri çekildi. Tahvil faizlerindeki bu geri dönüş Nasdaq’ın gün içerisindeki kayıplarını telafi etmesini sağladı.
Teknoloji tarafında ise yarı iletken hisseleri endeksi desteklemeye devam ediyor. Micron dün %3 yükselirken, şirketin güçlü gelir görünümü ve yapay zekâ altyapısına yönelik talebin devam ettiğine ilişkin beklentiler çip hisselerinde risk iştahını destekledi. Bununla birlikte %5’in üzerinde kalan 10 yıllık tahvil faizi yüksek değerlemeli teknoloji şirketleri açısından önemli bir baskı unsuru olmaya devam ediyor.
Bugünün ana gündemi ise yine ABD tarım dışı istihdam verisi olacak. Beklenti 90 bin kişilik istihdam artışı ve %4,1 işsizlik oranı yönünde. Beklentilerin belirgin üzerinde istihdam veya ücret artışı görülmesi Fed’in ek faiz artırımı ihtimalini güçlendirerek tahvil faizlerini yeniden yukarı taşıyabilir. Daha zayıf bir rapor ise faizlerde rahatlama sağlayabilir. Piyasalarda ekim ayında 25 baz puanlık yeni bir Fed faiz artırımı ihtimali yaklaşık %25 civarında fiyatlanıyor.
Teknik olarak 30.900 puan kısa vadeli ilk direnç konumunda. Bu seviyenin üzerinde kalıcılık sağlanması halinde 31.000 ve ardından dün test edilen 31.150 bölgesi yeniden gündeme gelebilir. Aşağı yönlü hareketlerde ise 30.600–30.530 bölgesi kritik ilk destek olarak takip edilebilir. Bu bölgenin kırılması halinde 30.300 ve psikolojik 30.000 seviyelerine doğru düzeltme derinleşebilir.
Kısacası Nasdaq vadelide yapay zekâ ve yarı iletken hisselerindeki güçlü görünüm endeksi desteklerken, %5’in üzerindeki tahvil faizleri ana risk olmaya devam ediyor. Bugün TSİ 15:30’daki istihdam raporunun faizlerde yaratacağı hareket, 30.900 direncinin aşılması veya 30.530 desteğinin yeniden test edilmesi açısından belirleyici olacaktır.
Dirençler: 30.900 / 31.000 / 31.150
Destekler: 30.530 / 30.300 / 30.000
1 Ekim 2026 Forex Analizi: Nasdaq
1 Ekim 2026 Forex Analizi: Nasdaq
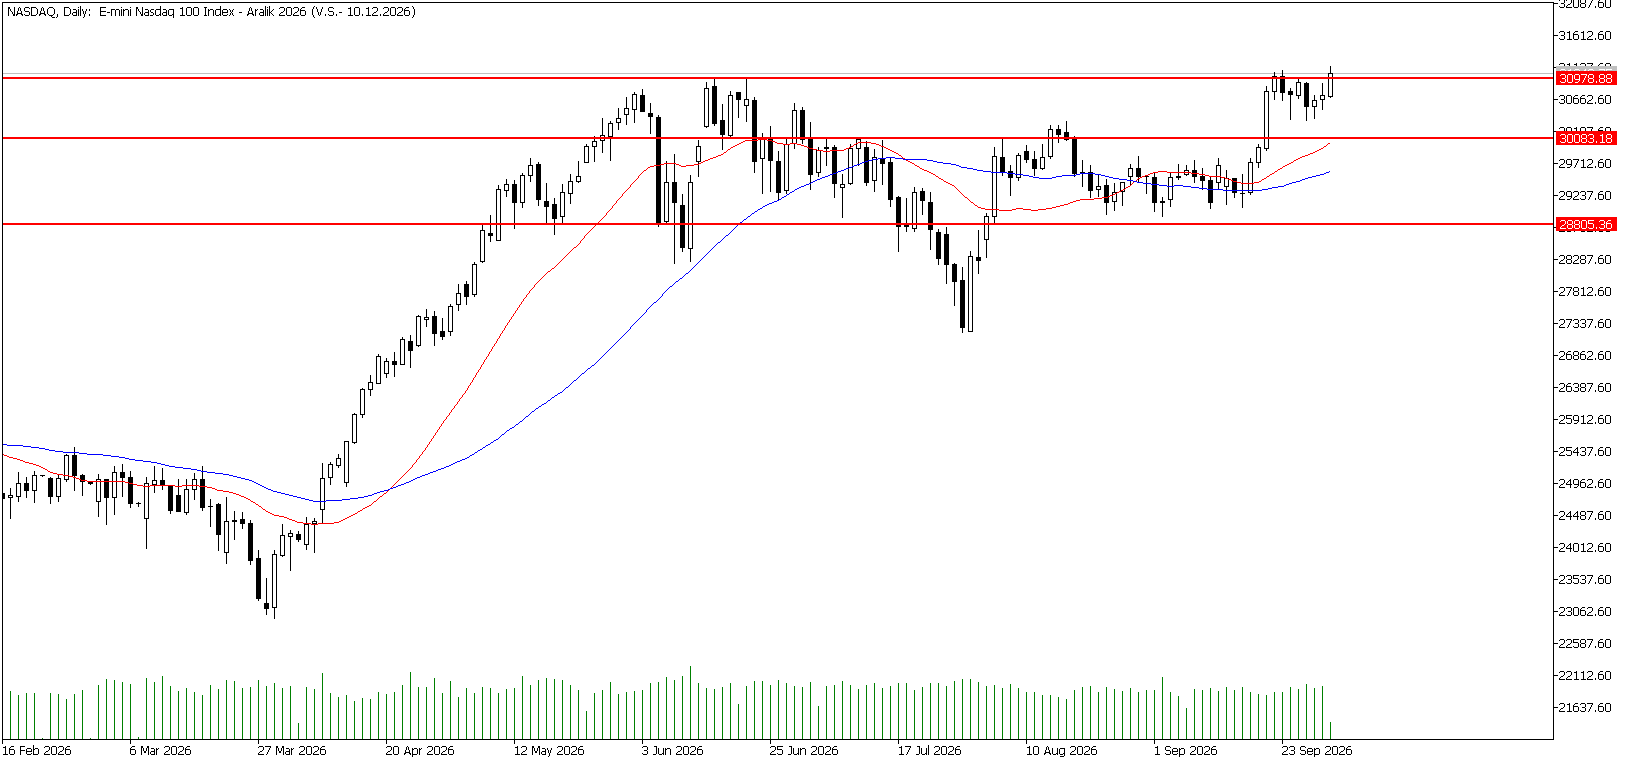
Nasdaq vadeli kontratında bu sabah yukarı yönlü fiyatlama devam ediyor. Aralık vadeli Nasdaq 100 kontratı yaklaşık 31.080 puan bölgesinde işlem görürken, dün günü 30.819 puanda tamamladı. Spot Nasdaq 100 endeksi de dün 30.408,50 puanla %0,23 yükseldi. Teknoloji tarafında bu sabahın ana gündem maddesi Micron'un finansal sonuçları. Şirket beklentilerin üzerinde gelir ve kâr açıklarken gelecek çeyreğe ilişkin güçlü görünüm sundu. Yapay zekâ altyapısı ve bellek çiplerine yönelik talebin güçlü kalması, yarı iletken hisseleri ve Nasdaq açısından destekleyici bir unsur oluşturuyor. Microsoft ve diğer büyük teknoloji hisselerinde dün görülen pozitif fiyatlama da endeksin yüksek tahvil faizlerine rağmen dirençli kalmasına katkı sağladı. Buna karşılık tahvil piyasası Nasdaq açısından ana risk olmaya devam ediyor. ABD 10 yıllık tahvil faizi dün %5,30–5,31 bölgesine kadar yükselerek uzun yılların en yüksek seviyelerini test etti. Uzun vadeli faizlerin yüksek kalması özellikle yüksek değerlemeli teknoloji şirketleri üzerinde baskı yaratabilecek bir faktör. Dolayısıyla güçlü şirket bilançoları Nasdaq'ı desteklerken, tahvil getirilerindeki yükseliş yukarı yönlü hareketin hızını sınırlayabilir. Makro tarafta bugün ABD ISM imalat verileri, yarın ise eylül ayı istihdam raporu takip edilecek. BLS takvimine göre tarım dışı istihdam verisi 2 Ekim Cuma günü açıklanacak. Özellikle yarınki istihdam rakamları Fed beklentileri ve tahvil faizleri üzerinden Nasdaq'ta oynaklığı artırabilir. Teknik olarak 31.100 puan kısa vadeli ilk direnç konumunda. Bu seviyenin aşılması halinde 31.250 gündeme gelebilir. Aşağı yönlü hareketlerde ise bugünkü dip bölgesine yakın 30.980 ilk destek. Bunun altında 30.725 ve 30.600 seviyeleri takip edilebilir.
Dirençler: 31.100 / 31.250 / 31.300
Destekler: 30.980 / 30.725 / 30.600